- Что включается в конкурсную массу?
- Что не включается в конкурсную массу?
- Как формируется конкурсная масса?
- Какое имущество можно исключить из конкурсной массы?
- Что дальше происходит с уже сформированной конкурсной массой?
- Пример распределения конкурсной массы
- Что делать, если нет конкурсной массы?
Что включается в конкурсную массу?
- Доход должника: доход (заработная плата и/или пенсия) за вычетом прожиточного минимума*, полагающегося должнику и лицам на его иждивении
- Денежные средства: наличные и размещенные на банковских счетах, в том числе инвестиционных
- Недвижимое имущество: земельные участки, частные дома, гаражи, хозяйственные постройки, склады, дачи, жилые и нежилые объекты недвижимости, за исключением единственного жилья
- Транспортные средства: легковые и грузовые автомобили, мотоциклы, мотороллеры, самоходные машины и механизмы на пневматическом и гусеничном ходу, самолеты, вертолеты, катера, лодки и другие транспортные средства, подлежащие государственной регистрации
- Ценные бумаги, доли в уставном капитале: акции, облигации, векселя, инвестиционные паи и другие финансовые инструменты
- Нематериальные активы: товарные знаки, изобретения, полезные модели, промышленные образцы, исключительные права на произведения, программы для ЭВМ и иные объекты интеллектуальной собственности
- Вещи, имеющие художественную или историческую ценность: антикварная мебель, коллекционные книги и прочее
- Дебиторская задолженность: средства, поступающие от третьих лиц в счет уплаты долга (например, Вы одолжили деньги другу и он их возвращает)
- Предметы роскоши: шубы из натурального меха, брендовые вещи, аксессуары, дорогостоящие предметы интерьера и прочее
- Драгоценные металлы: драгоценные украшения, а также металлы, хранящиеся в банковской ячейке
- Иное имущество: оружие, в том числе огнестрельное, травматическое, оружие, имеющее историческую и культурную ценность и иные виды оружия
Что не включается в конкурсную массу?
В конкурсную массу не включаются активы, которые по закону защищены от реализации или предназначены для личных нужд должника. К ним относится:
- Единственное жилье — это жилое помещение, которое является единственным пригодным для постоянного проживания должника и его семьи. Такое жилье не может быть изъято и продано в рамках процедуры банкротства
С сентября 2024 года в процедуре банкротства можно сохранить даже ипотечную недвижимость: Президент РФ подписал Федеральный закон от 8 августа 2024 г. № 298-ФЗ «О внесении изменений в Федеральный закон „О несостоятельности (банкротстве)“, который позволяет сохранить единственное жилье банкрота, даже если оно находится в ипотеке.
При этом долг по ипотеке не списывается, после завершения банкротства гражданину нужно будет продолжить платить по ипотечному обязательству.
- Земельный участок, если на нем расположен жилой дом, являющийся единственным жильем должника
- Личные вещи: одежда, обувь, предметы быта
- Бытовая техника, обеспечивающая необходимый уровень жизни. Например, газовая или электрическая плита, холодильник, стиральная машина и прочее
- Средства, полученные в виде пособий, компенсаций, алиментов
- Инструменты для осуществления профессиональной деятельности
- Домашние животные, корма и помещения для их содержания
- Материнский капитал (независимо от того, был он потрачен или нет) и другие меры социальной поддержки
На содержание должника и его иждивенцев арбитражный управляющий ежемесячно выделяет сумму в размере регионального прожиточного минимума* на каждого человека.
Как формируется конкурсная масса?
Процесс формирования и реализации конкурсной массы обычно занимает от 6 до 12 месяцев в зависимости от количества имущества. В случае необходимости арбитражный управляющий может обратиться в арбитражный суд с ходатайством о продлении срока реализации имущества.
Как мы писали ранее, конкурсная масса формируется из всех активов должника, которые могут быть использованы для погашения задолженности перед кредиторами. Процесс формирования включает несколько этапов:
- Опись имущества представляет собой документ, в котором фиксируются все активы должника: движимое и недвижимое имущество, сведения о счетах в банках и иных кредитных организациях, акции и иное участие в коммерческих организациях, ценные бумаги, сведения о наличных денежных средствах и ином ценном имуществе.
Опись имущества первоначально составляет сам должник или его юрист, следуя форме, установленной Приказом Минэкономразвития России. - Поиск имущества — арбитражный управляющий направляет запросы в регистрирующие органы, банки и иные кредитные организации с целью получения сведений об имуществе должника. Кроме того, запросы в регистрирующие органы направляются не только в отношении должника, но и его супруги (либо бывшей супруги, если брак был расторгнут менее 3-х лет назад). Так управляющий получает полное представление о личных активах должника, а также об активах, приобретенных в браке.
С одной стороны, это позволяет проверить достоверность описи, а с другой — разыскать имущество, которое должник может пытаться скрыть от арбитражного управляющего и кредиторов. - Отслеживание доходов. В конкурсную массу включаются также поступающие (заработная плата и/или пенсия) за вычетом прожиточного минимума*, полагающегося должнику и лицам на его. Чтобы уточнить их размер и порядок получения, арбитражный управляющий получает от должника или его работодателя справки по форме 2-НДФЛ (либо расчетные листы), сведения от ОСФР, а также выписку из банка о движении денежных средств по основному счету должника. Это позволяет арбитражному управляющему контролировать правильное формирование конкурсной массы от поступающих доходов должника.
- Проверка всех сделок гражданина, совершенных за три года до подачи заявления о банкротстве. Нередко граждане, готовящиеся пройти банкротство, сознательно избавляются от имущества. Например, продают его по заниженной цене или безвозмездно дарят родственникам. Такие сделки, заключенные в течение трех лет до подачи заявления в арбитражный суд, могут быть оспорены.
На первый взгляд может показаться, что сделки никак не связаны с конкурсной массой. Однако, если суд признает сделку недействительной, имущество возвращается в конкурсную массу.
При этом не все сделки подлежат оспариванию. Для возврата имущества необходимо, чтобы договор был признан недействительным в суде. Это длительный и сложный процесс, а если интересы должника защищает опытный юрист, то, скорее всего, и безуспешный. - Оценка имущества гражданина, включенного в конкурсную массу, проводится финансовым управляющим самостоятельно, о чем финансовым управляющим принимается решение в письменной форме. Итоговый документ (решение, заключение и т. д.) должен содержать начальную стоимость имущества. Итоги предоставляются на рассмотрение собрания кредиторов должника, которое призвано устанавливать начальную стоимость и порядок продажи имущества банкрота на торгах.
В некоторых случаях привлекаются профессиональные эксперты-оценщики. Их участие предусмотрено законом при таких обстоятельствах:- в случае, если арбитражный управляющий не может оценить имущество самостоятельно (в данном случае оценку оплачивает управляющий из собственных средств)
- оценщиков приглашают участники дела — кредиторы или должник, в случае несогласия с оценкой арбитражного управляющего (оплата услуг осуществляется за их счет)
- в случае с залоговым имуществом, как правило, залоговый кредитор самостоятельно приглашает независимого оценщика и представляет его отчет финансовому управляющему вместе с положением о порядке реализации имущества должника.
- В случае выявления имущества, подлежащего реализации, арбитражный управляющий проводит торги. Торги проводятся через электронный аукцион, что гарантирует максимальную честность и прозрачность процедуры. Сведения о дате и предмете торгов публикуются в свободном доступе — на торговой площадке, на портале Единого федерального реестра сведений о банкротстве. Организацию торгов выполняет арбитражный управляющий, который при необходимости может привлечь для помощи специализированную компанию.
В случаях, когда имущество не удается продать, его предлагают кредиторам должника в счет погашения долга, а при их отказе — имущество остается в собственности банкрота
Какое имущество можно исключить из конкурсной массы?
- Транспортные средства:
- Если он необходим для профессиональной деятельности. Например, такси, курьерская доставка, перевозка грузов. Официальное трудоустройство — обязательное условие сохранения транспорта от реализации
- Если он является единственным средством передвижения человека с ограниченными возможностями здоровья. Для сохранения транспорта в этом случае необходимо документально доказать, что автомобиль используется банкротом в связи с инвалидностью. Для этого необходимо предоставить справку об инвалидности банкрота или кого-то из членов его семьи, индивидуальную программу реабилитации, сведения о регистрации транспортного средства в в ФГИС «Федеральный реестр инвалидов»
- Если стоимость расходов на его реализацию выше стоимости самого транспортного средства
- Доход сверх прожиточного минимума: пенсии целиком либо дополнительных денежных средств из дохода на оплату по договору аренды (при отсутствии единственного жилья), коммунальных услуг, общественного транспорта до места работы, жизненно необходимых лекарств на себя либо лиц находящихся на иждивении и даже на животных.
Что дальше происходит с уже сформированной конкурсной массой?
Все денежные средства, которые были получены с доходов должника, а также с реализации имущества должника, зачисляются на основной счет (в случае с продажей на торгах залогового имущества — на специальный счет). Их нужно распределить между кредиторами — этим тоже занимается арбитражный управляющий.
Распределение конкурсной массы предполагает соблюдение очередности, определенной действующим законодательством о банкротстве.
Текущие платежи
- Судебные расходы и вознаграждение арбитражного управляющего:
Услуги финансового управляющего, в том числе его вознаграждение - Выплаты работникам (при банкротстве ИП):
- Коммунальные и эксплуатационные платежи:
- Налоговые и иные обязательные платежи
Требования кредиторов
Речь идет о долгах, включенных в реестр требований. Исполнение обязательств также как и текущие платежи должно происходить в строгой очередности:
1-я очередь – требования граждан о возмещении вреда жизни и здоровью
Если должник причинил ущерб жизни или здоровью других лиц (например, сбил пешехода и не выплатил компенсацию), такие требования удовлетворяются в первую очередь.
2-я очередь – выплаты по алиментам и зарплате
- Задолженность по алиментам (если гражданин не выплачивал алименты до банкротства, они идут во вторую очередь)
- Долги по зарплате (если должник был работодателем, например, ИП с сотрудниками)
3-я очередь – все остальные кредиторы
- Банковские кредиты (ипотека, автокредиты, кредитные карты).Займы в МФО (например, «до зарплаты»)
- Задолженность по налогам и штрафам (например, неоплаченные налоги, штрафы ГИБДД)
- Долги за коммунальные услуги (например, задолженность за свет, газ, воду)
- Займы у физических лиц (например, если должник брал деньги в долг у знакомых по расписке)
Пример распределения конкурсной массы
У гражданина-банкрота в конкурсную массу включено:
- Банк А (залоговый кредитор) – 5 800 000 ₽ (автокредит)
- Банк Б – 600 000 ₽ (кредит наличными)
- МФО В – 250 000 ₽ (займ)
- ЖКХ Г – 180 000 ₽ (долг за коммунальные услуги)
Продажа имущества и поступления в конкурсную массу
- Автомобиль продан на торгах за 5 000 000 ₽.
- Должник за время процедуры заработал 700 000 ₽, из которых ему был выдан прожиточный минимум в размере 300 000 ₽.
- Общий размер конкурсной массы: 5 400 000 ₽.
1. Выплаты по залоговому имуществу
- Финансовый управляющий получил вознаграждение в размере 7% от реализации предмета залога: 350 000 ₽
- Расходы на торги: 20 000 ₽
- Оставшаяся сумма для залогового кредитора (Банк А):
5 000 000 ₽ - 350 000 ₽ - 20 000 ₽ = 4 630 000 ₽
Требование Банка А было 5 800 000 ₽, значит, 1 170 000 ₽ остается непогашенным и переходит в третью очередь.
2. Выплаты первой и второй очереди
Отсутствуют, поэтому переходим к третьей очереди.
3. Пропорциональное распределение среди кредиторов (третья очередь, не обеспеченная залогом)
Оставшаяся сумма: 400 000 ₽ (доход должника после выдачи прожиточного минимума)
- Банк А (остаток после залога): 1 370 000 ₽
- Банк Б (кредит наличными): 600 000 ₽
- МФО В (займ): 250 000 ₽
- ЖКХ Г (коммунальные платежи): 180 000 ₽
- Общий долг третьей очереди: 2 200 000 ₽
Итоговое погашение требований кредиторов
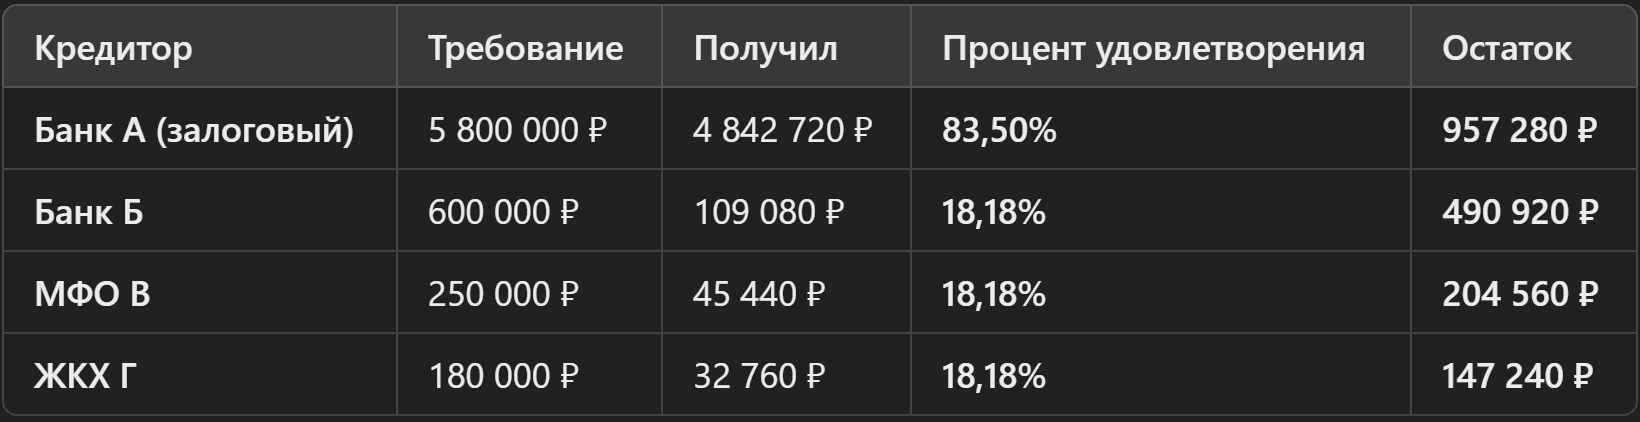
- Банк А (залоговый кредитор) получил 4 630 000 ₽ из залога и 212 720 ₽ из третьей очереди, закрыв 83,50% долга.
- Остальные кредиторы получили выплаты пропорционально (≈18,18%) своих требований.
- Не погашенные 1 800 000 ₽ будут списаны после завершения процедуры реализации имущества.
Из нашего примера видно, что при недостатке конкурсной массы для полного погашения требований кредиторов одной очереди задолженность распределяется пропорционально сумме долга каждого кредитора. Это означает, что каждый кредитор получает часть от имеющихся средств в той же пропорции, в которой его требования соотносятся с общим долгом внутри очереди.
Таким образом, кредиторы получают равные доли от своей задолженности, но не всю сумму полностью. Оставшаяся часть долга списывается, если она не относится к обязательным выплатам (например, алиментам, штрафам, возмещению вреда).
Что делать, если нет конкурсной массы?
В таком случае она проходит гораздо быстрее: управляющий убеждается, что у гражданина нет подходящего имущества или дохода, а затем составляет отчет. Суд его рассматривает, завершает производство и списывает долги.
Между тем, в таком случае возможны два варианта:
✅ Завершение процедуры и списание долгов – если суд установит, что должник действительно не имеет имущества, подлежащего реализации, то его долги могут быть списаны после прохождения всех процедур.
❌ Прекращение производства по делу – если будет выявлено, что должник намеренно избавился от имущества (например, продал родственникам перед банкротством), суд может отказать в списании долгов.
Чтобы избежать ошибок и не столкнуться с отказом в списании долгов, важно обратиться к профессионалам. Юристы Legal Resolve помогут грамотно провести процедуру банкротства и защитить Ваши интересы.